


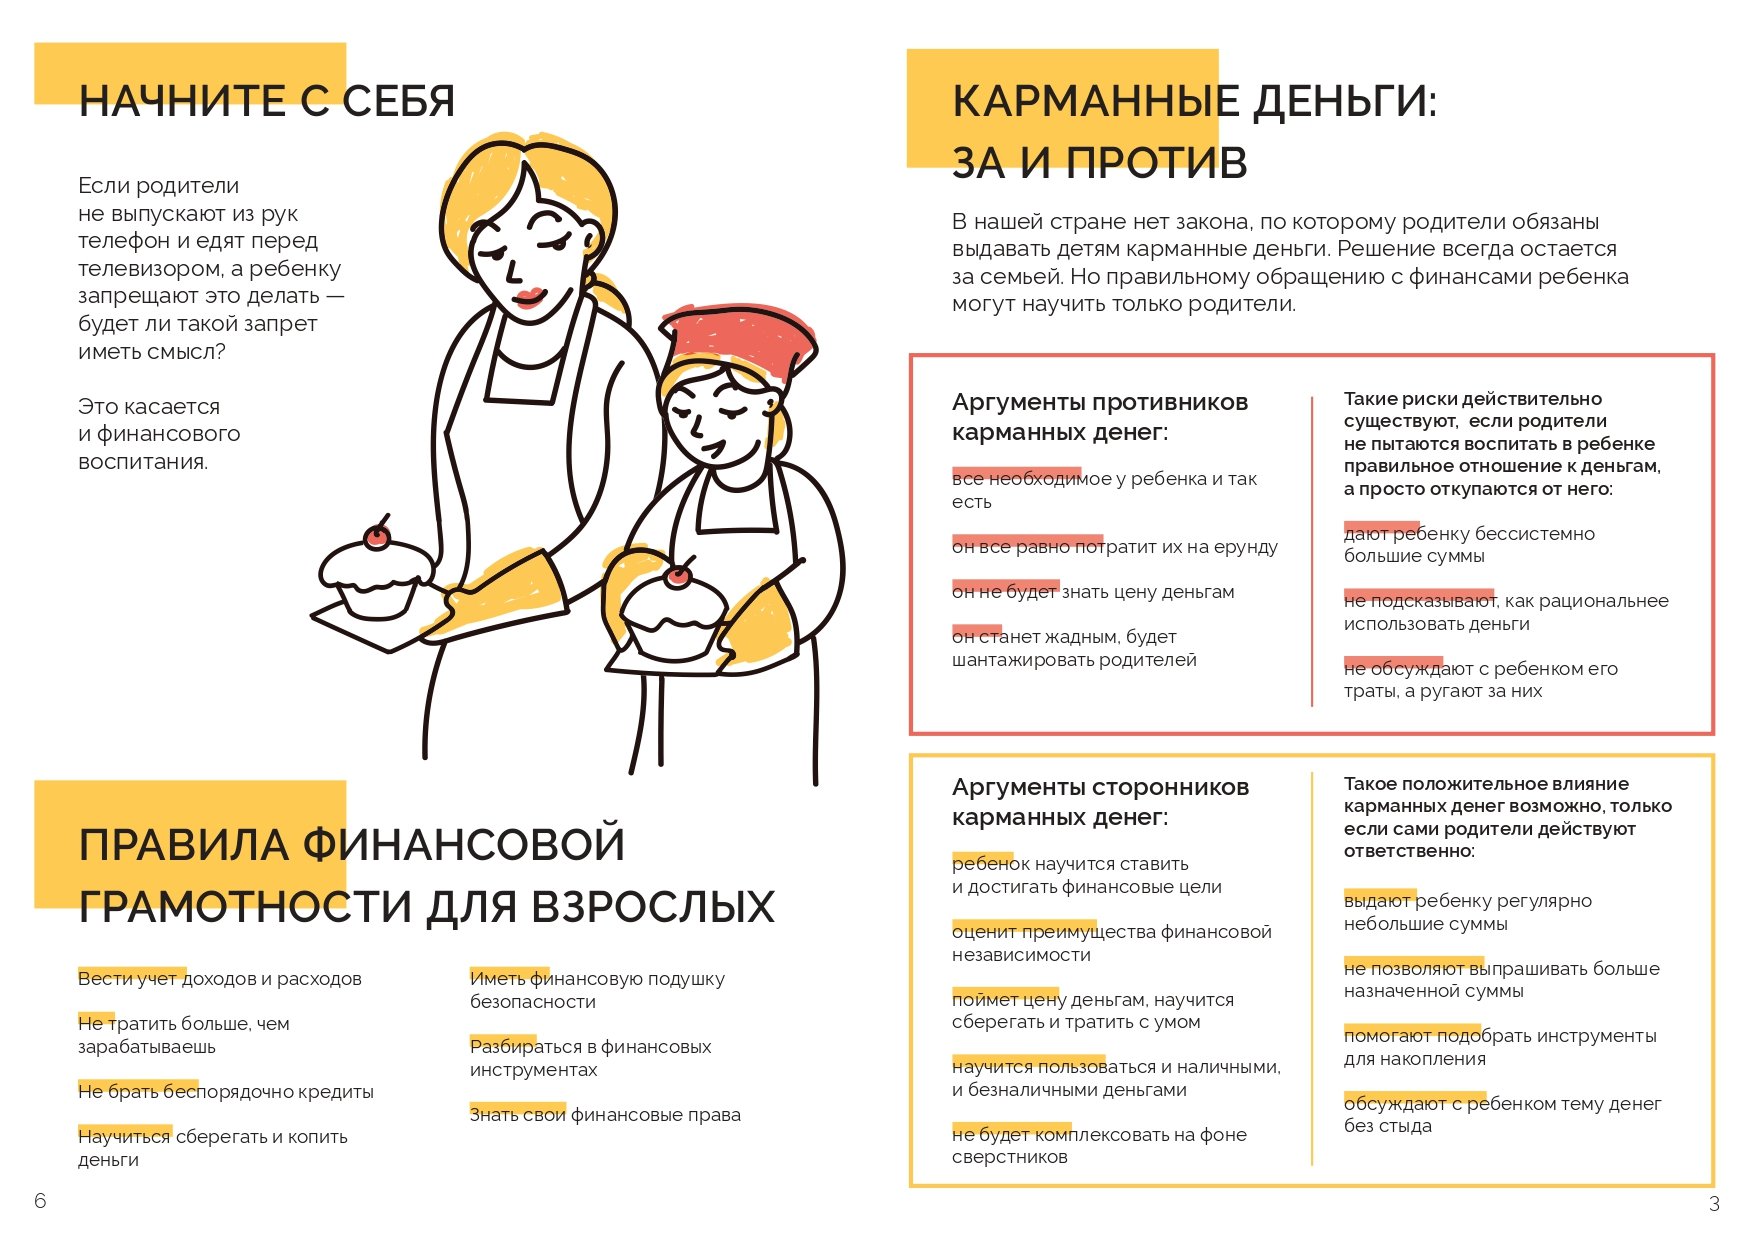
Психологи и специалисты по финансам полагают, что при грамотном подходе карманные деньги становятся для ребенка не развлечением, а инструментом, который обучит его финансовой грамотности. А этот навык очень важен для взрослой жизни.
Карманные деньги: за и против
В нашей стране нет закона, по которому родители обязаны выдавать детям карманные деньги (например, в Германии власти рекомендуют родителям, сколько евро в месяц выдавать детям разного возраста).
Решение, получит карманные деньги ребенок или нет, конечно зависит только от родителей и возможно именно это станет первым шагом, к обучению финансовой грамотности ваших детей.
Конечно, есть и противники карманных денег, которые аргументируют это тем, что:
все необходимое у ребенка и так есть;
он все равно потратит их на ерунду;
он не будет знать цену деньгам;
Такие риски действительно существуют, если родители бездумно отдают деньги детям на все, что они просят, но если родители попытаются воспитать в ребенке правильное отношение к деньгам с помощью карманных средств, то можно получить совершенно другой результат:
Можно научить ребенка ставить и достигать финансовые цели;
Ребенок оценит преимущества финансовой независимости;
поймет цену деньгам, научится сберегать и тратить с умом;
не только научится пользоваться наличными, но и освоит современные средства платежа (банковскую карту, электронный кошелек) — при поддержке родителей;
Такое положительное влияние карманных денег возможно, только если сами родители действуют ответственно:
дают ребенку регулярно небольшие суммы (вне зависимости от его поведения или отметок в школе);
помогают подобрать инструменты для накопления (будь то конверт, копилка или банковская карта);
С какого возраста можно давать детям деньги и сколько?
Гражданский кодекс позволяет совершать мелкие сделки с 6 лет. Мелкие сделки — это покупки на небольшие суммы, каждодневные траты, например на хлеб в булочной. Как правило, к этому возрасту дети уже жаждут самостоятельности: «Мама, ты отойди, как будто я один покупаю». Так что дошкольникам уже можно выдавать небольшие суммы, а чем ребенок старше, тем больше карманных денег он получает — и тем выше ответственность за то, как он распоряжается своими средствами.
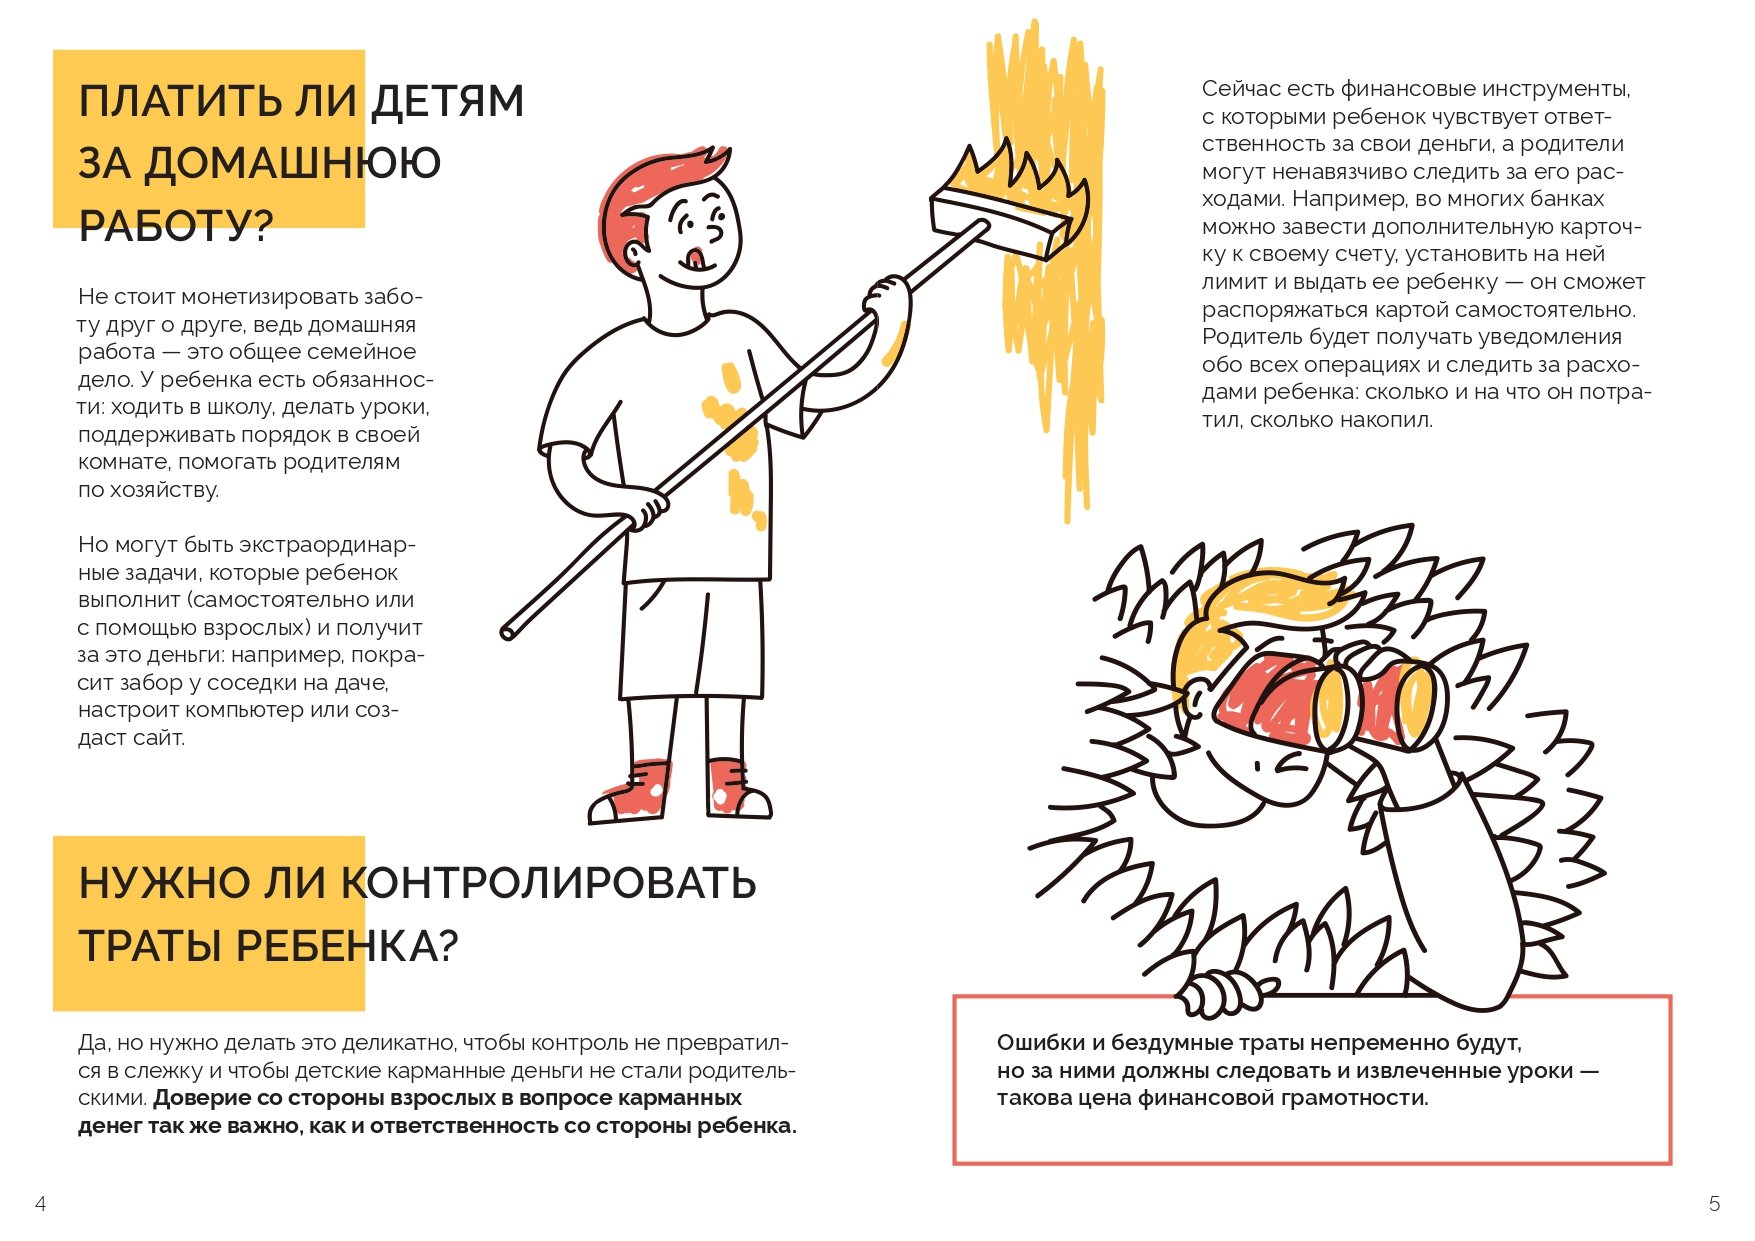
Платить ли детям за домашнюю работу?
Не стоит монетизировать заботу друг о друге, ведь домашняя работа — это общее семейное дело. У ребенка есть обязанности: ходить в школу, делать уроки, поддерживать порядок в своей комнате, помогать родителям по хозяйству. Но могут быть и другие задачи, которые ребенок выполнит (самостоятельно или с помощью взрослых), получив за это деньги. Например, покраска забора у соседки на даче, настройка компьютера или создание сайта.
Нужно ли контролировать траты ребенка?
Да, но нужно делать это деликатно, чтобы контроль не превратился в слежку, и чтобы детские карманные деньги не стали родительскими. Доверие со стороны взрослых в вопросе карманных денег так же важно, как и ответственность со стороны ребенка.
Сейчас есть финансовые инструменты, с которыми ребенок чувствует ответственность за свои деньги, а родители могут ненавязчиво следить за его расходами. Например, во многих банках можно завести дополнительную карточку к своему счету, установить на ней лимит и выдать ее ребенку — он сможет распоряжаться картой самостоятельно. Родитель будет получать уведомления обо всех операциях и следить за расходами ребенка: сколько и на что он потратил, сколько накопил.
Ошибки и бездумные траты непременно будут, но за ними должны следовать и извлеченные уроки — такова цена финансовой грамотности.
Надеемся, эти советы помогут научить ваших детей первым шагам к финансовой грамотности, при помощи лёгкого инструмента – карманных денег.
Файл: Загрузить
Дополнительные фотографии: Загрузить / Загрузить / Загрузить

 Муниципальное учреждение Иркутского муниципального округа "Большереченский Культурно-Спортивный Центр"